
Información relacionada
La nueva capacidad de polipropileno de Xinjiang: cómo la última expansión de China fortalece la autosuficiencia petroquímica
Se ha iniciado la construcción de una planta de polipropileno de 450 000 toneladas en el proyecto Shaneng Wucaiwan de Xinjiang, lo que refuerza la estrategia de expansión de la capacidad a largo plazo de China. Los equipos de adquisiciones deben evaluar cómo la producción nacional adicional podría reconfigurar el suministro regional de polímeros y los flujos comerciales internacionales.
La economía de los craqueadores a vapor: cómo la alta utilización de China está afectando a los productores petroquímicos europeos
Los craqueadores a vapor chinos que operan cerca de su capacidad máxima pueden distribuir los costos fijos entre mayores volúmenes de producción y exportar los excedentes de petroquímicos a los mercados mundiales. Las empresas de craqueo europeo, con una utilización media de alrededor del 75%, se enfrentan a una desventaja de costes cada vez mayor, que podría cambiar los precios de los polímeros, la producción regional y las estrategias de adquisición
Mercado de polipropileno: la recuperación del PDH de China y el suministro de GLP del Golfo dan forma a la estrategia de adquisiciones del tercer trimestre de 2026
La recuperación del sector de PDH de China y la mejora de la disponibilidad de GLP en el Golfo siguen remodelando el mercado del polipropileno en el tercer trimestre de 2026. Este análisis explora las perspectivas de la oferta, la dinámica de los precios y las consideraciones de adquisición para los compradores que se enfrentan a un entorno comercial incierto.
PE, PP y PVC: cómo el retorno del suministro de polímeros del Golfo cambia el mercado del tercer trimestre de 2026
El retorno de las exportaciones de polímeros del Golfo está remodelando las estrategias mundiales de adquisición de PE, PP y PVC en el tercer trimestre de 2026. Con los proveedores del Golfo, Estados Unidos y China compitiendo una vez más, los compradores tienen una oportunidad única de comparar múltiples orígenes, negociar mejores precios y reforzar la seguridad del suministro.
Perspectivas del mercado del formaldehído para el tercer trimestre de 2026: Surge un alivio de los costos del metanol, pero los ajustes del precio de la resina llevarán tiempo
Es posible que los productores de formaldehído finalmente vean disminuir la presión sobre los costos de las materias primas a medida que mejoren las condiciones de suministro de metanol y los precios del petróleo crudo se mantengan más bajos. Sin embargo, los compradores de resinas de urea-formaldehído y fenol-formaldehído no deben esperar una reducción inmediata de los precios, ya que la estructura de los contratos y los ciclos de inventario retrasarán los ajustes del mercado hasta agosto de 2026.
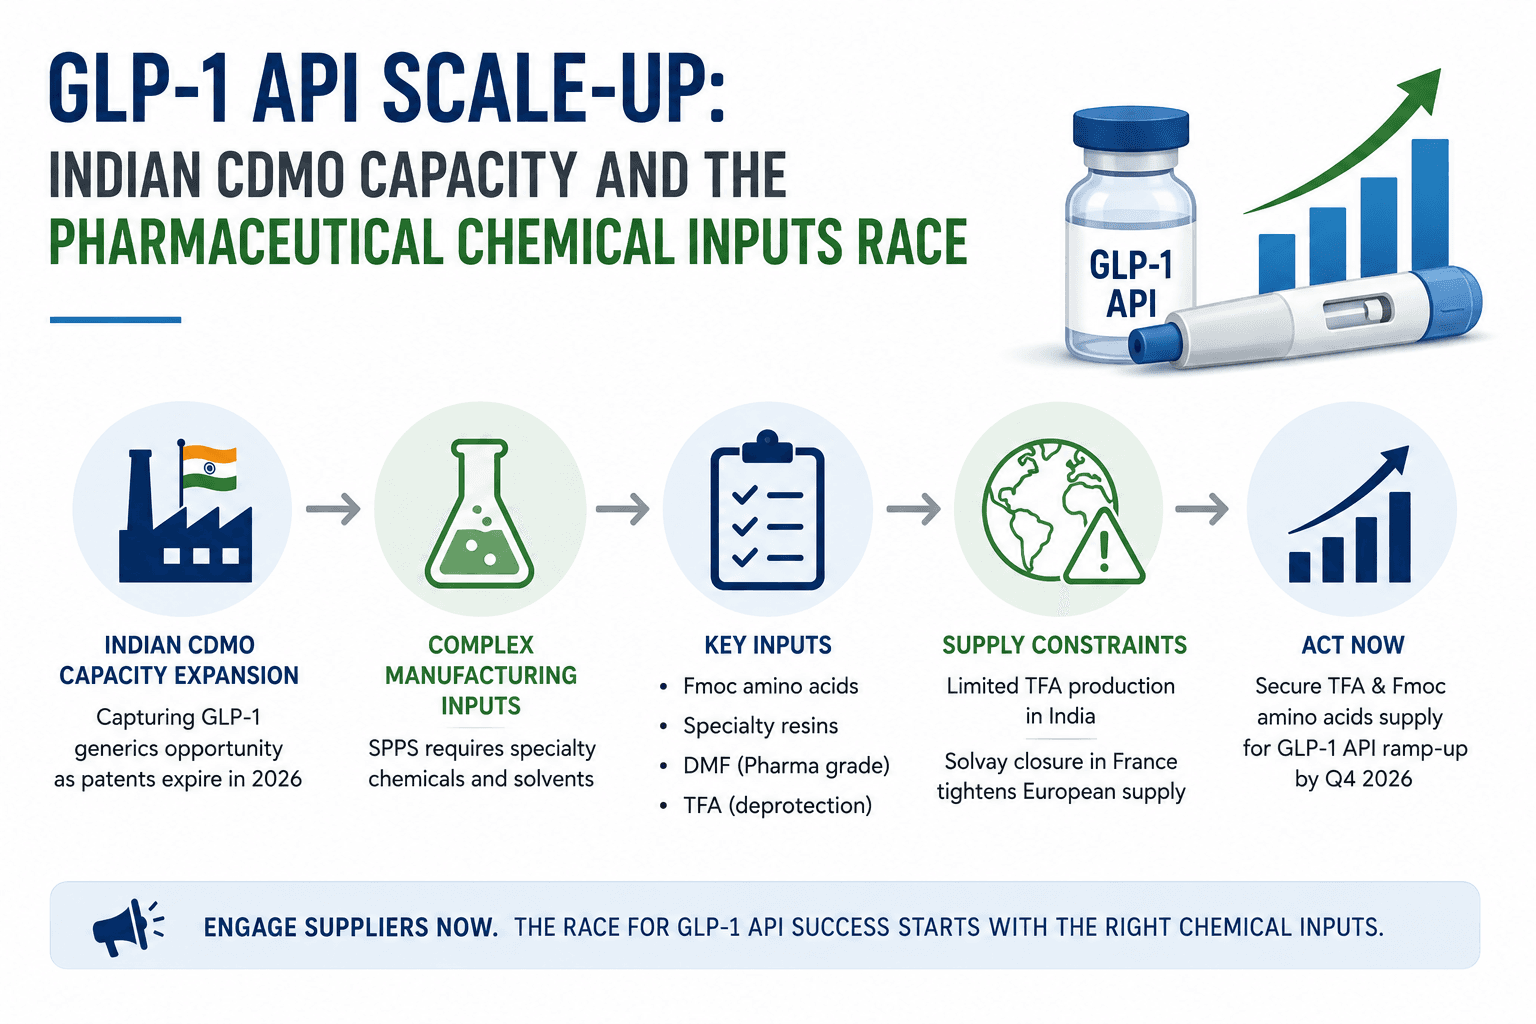
Ampliación de la API del GLP-1: la capacidad de la CDMO en la India y la carrera por los insumos químicos farmacéuticos
Las CDMO farmacéuticas de la India se apresuran a aumentar la producción de API del GLP-1, ya que las patentes de semaglutida y tirzepatida vencen en 2026. Los compradores que se abastecen de ácidos grasos trans, aminoácidos Fmoc y productos químicos para la síntesis de péptidos deberían prepararse para una reducción significativa de la oferta antes del cuarto trimestre.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.