
Información relacionada
Compromisos de los minoristas de eliminar los colorantes: qué significan los plazos de 2026‑2027 para los fabricantes de alimentos
Los minoristas están endureciendo sus normas sobre los colorantes alimentarios sintéticos, estableciendo plazos para el período 2026‑2027 que obligan a los fabricantes a reexaminar las estrategias de abastecimiento y reformulación de los ingredientes. El cambio hacia los colorantes naturales y el cumplimiento de las normas de etiquetado limpio reconfigura el desarrollo de productos, las estructuras de costes y las cadenas de suministro. Este artículo desglosa los compromisos, los impactos y las medidas prácticas para las empresas alimentarias.
El reciclaje de PET y la cadena de valor del embalaje: progreso de PPWR y seguridad del suministro
El Reglamento de Envases y Residuos de Envases (PPWR) de la UE está remodelando el panorama del reciclaje de PET, obligando a las marcas a aumentar el contenido de PET reciclado (rPET). Este artículo explora cómo el PPWR impulsa la demanda, la importancia del suministro certificado de rPET y las estrategias para garantizar el cumplimiento en una economía circular.
Perspectivas de la cadena de formaldehído y resina: impacto en el costo del metanol en el segundo semestre de 2026
Los productores de formaldehído y resina podrían ver un alivio de costos en el segundo semestre de 2026, a medida que bajen los precios del metanol y mejoren las condiciones de suministro en el Golfo. Los compradores de los sectores de la construcción, los paneles de madera y los adhesivos deben supervisar el momento en que se ajustan los precios de la resina.
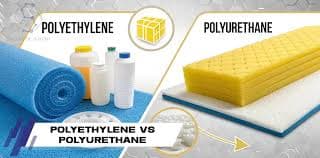
Adhesivos de poliuretano y MDI: Wanhua contra el regreso de Gulf Supply: la batalla de precios del tercer trimestre
El retorno de las exportaciones de MDI del Golfo está remodelando el mercado mundial de poliuretano tras meses de competencia limitada. Los fabricantes de adhesivos, espumas y poliuretanos pueden esperar precios más competitivos y negociaciones más sólidas con los proveedores durante el tercer trimestre de 2026.
Cadena de suministro de sucralosa en el segundo semestre de 2026: China lidera, los contratos se adaptan
En el segundo semestre de 2026, la producción de sucralosa de China se mantiene sólida, mientras que los costos de flete disminuyen, lo que brinda a los compradores una ventaja estratégica. Las empresas pueden aprovechar estas tendencias para negociar contratos más favorables y garantizar el suministro de edulcorantes alimentarios a largo plazo.
Perspectivas del mercado del formaldehído para el tercer trimestre de 2026: Surge un alivio de los costos del metanol, pero los ajustes del precio de la resina llevarán tiempo
Es posible que los productores de formaldehído finalmente vean disminuir la presión sobre los costos de las materias primas a medida que mejoren las condiciones de suministro de metanol y los precios del petróleo crudo se mantengan más bajos. Sin embargo, los compradores de resinas de urea-formaldehído y fenol-formaldehído no deben esperar una reducción inmediata de los precios, ya que la estructura de los contratos y los ciclos de inventario retrasarán los ajustes del mercado hasta agosto de 2026.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.