

Información relacionada
Inteligencia química especializada: resumen semanal de adquisiciones, 3 de julio de 2026
La inteligencia química especializada de esta semana destaca cinco prioridades de adquisición, desde la resiliencia de la cadena de suministro y la planificación del helio hasta el abastecimiento de LABSA, los biosurfactantes y la preparación regulatoria.
Faltan una semana para las audiencias de la PFAS y la EPA: apuestas comerciales para los formuladores de productos químicos especializados
Las próximas audiencias sobre el PFAS de la EPA podrían cambiar las decisiones de abastecimiento para los formuladores de productos químicos especializados en los Estados Unidos. Los equipos de compras deben prepararse para los cambiantes requisitos de cumplimiento, la evolución de las expectativas de los clientes y un panorama regulatorio más complejo.

Polietileno: cuantificación de la ventaja del etano estadounidense y sus límites prácticos para los compradores globales
El polietileno estadounidense sigue beneficiándose de una ventaja estructural como materia prima de etano, pero el costo de entrega cuenta una historia más compleja. Este análisis examina el transporte, los cambios de suministro regionales y las estrategias de abastecimiento que los equipos de compras deben evaluar antes de realizar los pedidos de compra del tercer y cuarto trimestre.
Ácido acético: el restablecimiento de los derechos en la India el 1 de julio en cifras
El restablecimiento por parte de la India del arancel de aduana del 5 por ciento sobre las importaciones de ácido acético aumenta los costos de desembarque entre 27 y 30 dólares por tonelada a partir del 1 de julio. Para los fabricantes indios, el aumento se mantiene por debajo de los precios máximos de la crisis de abril, pero representa un cambio estructural permanente en los costos para la planificación de las adquisiciones del segundo semestre de 2026.
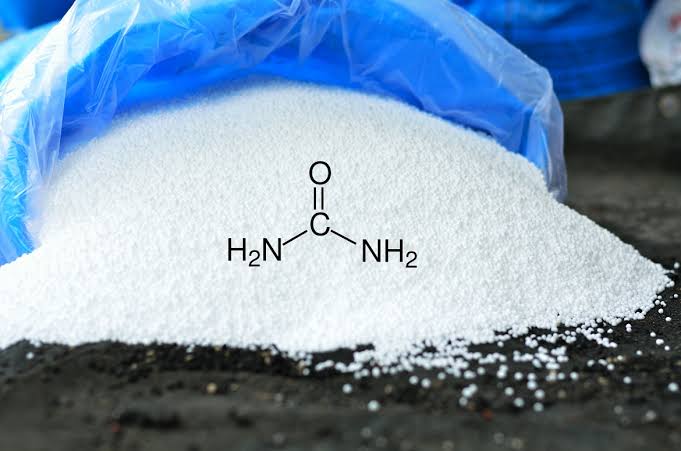
Inteligencia agroquímica: resumen semanal del 2 de julio
La información sobre agroquímicos de esta semana destaca la recuperación del suministro de fertilizantes, los precios de los fosfatos, la evolución del mercado de la urea, el reinicio del amoníaco en Bangladesh y las próximas decisiones comerciales de la UE que podrían remodelar las estrategias de adquisición durante el tercer trimestre de 2026.
El análisis semestral del VCI destaca las dificultades de los productores de recubrimientos europeos
Los datos semestrales del VCI del segundo trimestre de 2026 muestran un panorama desafiante para los fabricantes europeos de recubrimientos especiales. El aumento de los precios de las materias primas, el aumento vertiginoso de los costes de la energía y el cierre de plantas están reduciendo los márgenes y obligando a racionalizar las estructuras. Los equipos de compras ahora confían en este informe como un indicador clave de la salud de los proveedores, ya que combina la resiliencia financiera con el rendimiento técnico.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.