divisão química da Sinopec relatou uma perda impressionante de 2,8 bilhões de dólares no ranking C&EN 2026 Global Top 50, juntamente com uma queda acentuada nas receitas, marcando um dos piores desempenhos financeiros de um grande produtor de produtos químicos básicos na memória recente. As perdas na maior empresa integrada de petróleo e produtos químicos da China sinalizam o quão severo excesso de capacidade, a fraca demanda doméstica e a compressão da margem prejudicaram a lucratividade dos produtores petroquímicos chineses estatais. Para as equipes de compras que gerenciam o fornecimento de polietileno, polipropileno, aromáticos e outras matérias-primas químicas, esses resultados têm implicações que vão além do desempenho de uma única empresa, afetando a dinâmica de preços, a confiabilidade do fornecimento e o posicionamento estratégico dos fornecedores chineses nos mercados globais
.A perda de 2,8 bilhões de dólares não representa um revés temporário ou um problema operacional isolado. Isso reflete os desequilíbrios estruturais nos mercados químicos chineses, onde as adições de capacidade superaram dramaticamente o crescimento da demanda, enquanto as políticas governamentais que priorizam a produção industrial e o emprego impedem a racionalização racional
da capacidade.Entendendo a escala e a posição da Sinopec
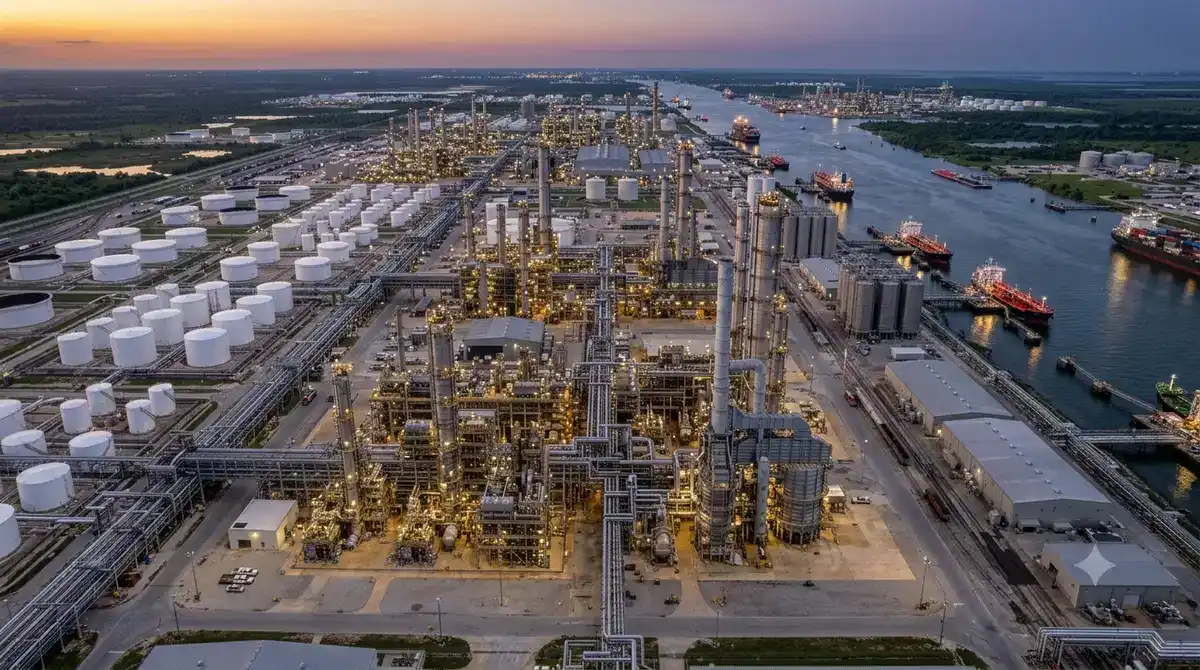
A China Petroleum & Chemical Corporation, conhecida como Sinopec, opera como uma das maiores empresas químicas e de energia integradas da Ásia, com operações que abrangem: Capacidade de refino de petróleo bruto superior a 5 milhões de barris por dia em dezenas de refinarias Produção petroquímica
- polietileno, polipropileno, poliestireno e plásticos de engenharia
Produtos químicos especiais, incluindo borracha sintética, fibras e intermediários químicos O negócio químico representa cerca de 30% a 40% das operações totais da Sinopec, com o restante na produção de petróleo e
gás, refino e comercialização de combustível no varejo. Historicamente, as receitas químicas ultrapassaram 50 bilhões de dólares por ano antes
das recentes quedas. Aposição da Sinopec como empresa estatal significa que o desempenho financeiro é avaliado de forma diferente da das empresas ocidentais de capital aberto. Os objetivos incluem preservação do emprego, desenvolvimento econômico regional e manutenção da capacidade estratégica da indústria, juntamente com a geração de lucros.
Os números por trás da perda A perda de
2,8 bilhões de dólares da divisão química ocorreu junto com quedas de receita, refletindo pressões de volume e preços
. Asprincipais métricas financeiras incluem: As
receitas químicas caíram de 15% a 20% em relação ao ano
As margens operacionais se tornaram profundamente negativas em todas as linhas de produtos básicos
O volume de produção permaneceu relativamente estável, apesar do colapso dos preços
Pressões de capital de giro decorrentes da desvalorização do estoque à medida que os preços caíram
Para contextualizar, o negócio químico da Sinopec já havia gerado lucros anuais de $2 bilhões a $4 bilhões durante ciclos favoráveis do mercado. A mudança de um lucro substancial para uma perda massiva representa uma deterioração de $5 bilhões a $7 bilhões no
desempenho financeiro anual.Essa magnitude de perda forçaria as empresas químicas ocidentais de commodities a uma reestruturação emergencial, incluindo fechamento de capacidade, redução da força de trabalho e venda de ativos. A operação contínua da Sinopec, apesar das perdas, demonstra como a propriedade estatal muda as respostas comportamentais às condições do mercado
.Principais fatores do colapso financeiro
Vários fatores interconectados se combinaram para criar perdas sem precedentes para a Sinopec, cada um refletindo problemas mais amplos nos
mercados químicos chineses.Excesso de capacidade em todas as linhas de produtos:
a China adicionou milhões de toneladas de capacidade de polietileno e polipropileno durante 2023-2025, enquanto o crescimento da demanda doméstica diminuiu a produção de carvão para olefinas e as usinas de metanol para olefinas operadas por outras empresas estatais criaram uma oferta muito superior ao consumo. Biscoitos integrados à refinaria mantiveram a produção para manter as refinarias funcionando mesmo quando a economia química era negativa. Fraqueza da demanda em setores-chave
O colapso da construção imobiliária eliminou a principal fonte de demanda por polímeros, produtos químicos e materiais
Desaceleração da produção automotiva reduziu a demanda por plásticos de engenharia e intermediários químicos
. Fraqueza da manufatura de exportação à medida que a demanda global por produtos chineses foi moderada
. Gastos do consumidor, cautela afetando os mercados de embalagens e bens de consumo
Compressão de margem dos custos de matéria-prima: os preços do petróleo bruto e os custos
da nafta permaneceram elevados em relação aos preços dos
produtos
Capacidade limitada de repassar os custos de matéria-prima quando os mercados de produtos estavam sobreabastecidos
As
operações integradas de refino químico não podiam ser otimizadas simultaneamente em ambos os negócios
Dinâmica competitiva:
produtores químicos chineses privados dispostos a operar com custos monetários, reduzindo os preços da Sinopec. Importações de produtores baseados em etano do Oriente Médio e dos EUA estabelecendo tetos globais de preços
Falta de diferenciação de produtos nos segmentos de commodities, impedindo prêmios
State Enterprise Dynamics That Prolong Losses
A resposta da Sinopec à deterioração das condições do mercado difere fundamentalmente das empresas ocidentais de capital aberto devido ao
seu status de empresa estatal.As prioridades operacionais da SOE incluem:
Preservação do emprego com precedência sobre a maximização do lucro
Estabilidade econômica regional, onde o fechamento de instalações devastaria as economias locais dependentes da indústria química
Manutenção estratégica da capacidade vendo a capacidade de produção química como um ativo de segurança nacional
Considerações políticas em que as decisões gerenciais exigem aprovação do governo e estão alinhadas com objetivos políticos mais amplos
Essas prioridades significam que a Sinopec continua operando com perdas substanciais, em vez de reduzir a produção para reduzir a oferta e apoiar os preços. A empresa pode suportar perdas por meio de:
Acesso a empréstimos bancários dirigidos pelo estado em condições favoráveis, independentemente da lucratividade Subsídios governamentais, operações de
apoio direto e indireto. Subsídios
cruzados de negócios lucrativos de refino e upstream Capital paciente de
acionistas estatais que não exigem retornos de curto prazo. Essa capacidade de
operar com perdas prolongadas cria distorções competitivas nos mercados globais. A Sinopec exporta produtos com preços abaixo dos custos totais de produção, pressionando os concorrentes internacionais
e impedindo o reequilíbrio do mercado.O que isso sinaliza sobre a indústria química chinesa
As perdas da Sinopec, embora extremas, refletem problemas mais amplos que afetam os produtores químicos chineses em todas as estruturas de propriedade
.Os desafios de todo o setor incluem:
Excesso de capacidade generalizado, em que a capacidade total instalada excede a demanda em 20% a 40% em muitos segmentos de commodities Preços abaixo dos custos de caixa à medida que os produtores competem pelo volume, em vez de aceitar restrições, divisão da disciplina de implantação de capital, onde o investimento continua apesar dos baixos retornos
- mais cedo
Outros grandes produtores chineses, incluindo PetroChina, CNOOC e grandes empresas privadas, enfrentam pressões de margem semelhantes, embora a maioria evite perdas da magnitude da Sinopec por meio de diferentes combinações de
negócios ou eficiências operacionais.O estresse financeiro coletivo indica que a indústria química chinesa entrou em uma fase de ajuste que pode se estender por anos antes que o equilíbrio entre oferta e demanda restaure uma economia saudável.
Implicações para os mercados de exportação
ASinopec e outros produtores chineses que operam com perdas buscam volume sempre que disponível, aumentando a atividade de exportação que pressiona
os preços globais.A dinâmica do mercado de exportação inclui: Preços agressivos de polietileno, polipropileno e outras commodities nos mercados do sudeste asiático, do Oriente Médio e da Europa. Disrupção pontual do mercado em que as cargas chinesas prejudicam os fornecedores estabelecidos em termos de preço, qualidade e serviços, já que compradores focados no preço obtêm material chinês aceitando suprimentos potencialmente menos confiáveis Investigações de soluções comerciais como produtores nacionais
- países apresentam queixas de dumping e subsídios
As equipes de compras provenientes de mercados globais se beneficiam da disponibilidade de exportação chinesa por meio de preços mais baixos e fornecimento abundante. No entanto, os compradores também devem avaliar:
Sustentabilidade de preços que podem refletir uma produção abaixo do custo Confiabilidade do fornecimento de
fornecedores com estresse financeiro Consistência de
qualidade durante períodos de estresse operacional Riscos geopolíticos e de
política comercial
Como os concorrentes ocidentais são afetados As
perdas da Sinopec e a situação mais ampla de excesso de capacidade chinesa criam desafios significativos para os produtores químicos ocidentais que competem nos mercados globais
de commodities.Os impactos competitivos incluem:
Pressão de margem à medida que as exportações chinesas estabelecem padrões globais de preços abaixo dos custos de produção ocidentais Deslocamento de volume em que os clientes tradicionais transferem as compras para fontes chinesas com preços mais baixos Incerteza de investimento: as empresas ocidentais questionam a justificativa para expansões de capacidade quando a oferta chinesa inunda os mercados
- em produtos diferenciados
produtores europeus, incluindo BASF, INEOS e outros, enfrentam uma pressão particularmente aguda, devido aos altos custos de energia e às vantagens limitadas de matéria-prima em relação aos concorrentes americanos à base de etano e
chineses à base de carvão.Alguns produtores ocidentais responderam com:
Concentrando-se em produtos químicos especiais e materiais de desempenho, onde a diferenciação técnica fornece poder de precificação
. Investir na capacidade da Costa do Golfo dos EUA de acessar as vantagens da matéria-prima de etano Formar parcerias com empresas chinesas para acesso ao
mercado e, ao mesmo tempo, proteger a tecnologia proprietária
. Fazer lobby por soluções comerciais contra exportações chinesas subsidiadas
. Estabilidade
financeira
e risco de contraparte As equipes de aquisição devem avaliar se os fornecedores que registram perdas massivas apresentam riscos de contraparte, apesar da propriedade estatal fornecer apoio financeiro implícito. Asconsiderações de risco incluem:
Negociações de prazos de pagamento em que fornecedores com dificuldades financeiras podem exigir pagamentos mais rápidos ou cartas de crédito Continuidade do
fornecimento se surgirem desafios operacionais decorrentes de manutenção diferida ou redução de custos
Consistência de qualidade quando as empresas reduzem gastos com controle de qualidade e suporte técnico
Desempenho do contrato, incluindo possíveis declarações de força maior ou solicitações de renegociação
apoio estatal da Sinopec torna a falência total extremamente improvável. No entanto, interrupções operacionais, mudanças de gerenciamento e mudanças estratégicas podem afetar linhas de produtos específicas ou
relacionamentos com clientes.Os compradores devem monitorar vários indicadores:
classificações de crédito e convênios financeiros, mesmo para entidades estatais
, disponibilidade e preços do seguro de crédito comercial.
Disposição do fornecedor de oferecer condições de pagamento estendidas
, qualidade do atendimento ao cliente e capacidade de resposta do suporte técnico, cronograma de excesso de capacidade e
reequilíbrio do mercado. O excesso de capacidade
química chinesa que cria as perdas da Sinopec persistirá por anos antes que as forças do mercado ou as intervenções políticas sejam alcançadas. rebalanceamento
.As possíveis vias de resolução incluem: Crescimento da demanda absorvendo o excesso de capacidade à medida que a economia chinesa potencialmente se recupera Capacidade Fechamento de instalações mais antigas ou de maior custo se as pressões financeiras superarem a resistência política Consolidação, onde empresas mais fortes adquirem concorrentes mais fracos, racionalizando
mudando onde alguma capacidade é convertida em usos alternativos ou fica inativa permanentemente.
Cada caminho enfrenta obstáculos. O crescimento da demanda permanece incerto em meio a desafios econômicos estruturais. O encerramento de capacidades entra em conflito com as prioridades de emprego e desenvolvimento regional. A consolidação enfrenta obstáculos regulatórios. O crescimento das exportações desencadeia barreiras comerciais
.O cenário mais realista envolve um período prolongado de baixa lucratividade e perdas periódicas, pois a indústria opera com excesso de capacidade persistente. Isso cria condições favoráveis sustentadas ao comprador, mas também estresse financeiro para os fornecedores
.O que as equipes de compras devem fazer
Os compradores de produtos químicos podem capturar valor do excesso de capacidade chinesa e das perdas da Sinopec e, ao mesmo tempo, gerenciar os riscos associados
por meio de várias estratégias.Ações táticas imediatas:
aproveite a pressão de preços nas negociações com todos os fornecedores, referenciando os preços de exportação chineses como alternativas Diversifique os fornecedores, incluindo fontes chinesas qualificadas de produtos básicos em que a qualidade e o serviço atendem aos requisitos Otimize as condições de pagamento usando a dinâmica competitiva para estender os períodos de pagamento ou reduzir os requisitos de pagamento antecipado Aumentar as compras à vista em relação às
- contratos a prazo quando o excesso de capacidade torna os preços à vista favoráveis
Posicionamento estratégico:
desenvolva capacidades de fornecimento chinesas, incluindo qualificação de fornecedores, garantia de qualidade e experiência em logística
. Portfólio de segmentos que separa produtos básicos adequados para o fornecimento chinês de menor custo de materiais especiais que exigem parcerias técnicas Monitore a saúde financeira de
fornecedores chineses e ocidentais para antecipar o potencial
interrupções
Desenvolva planos de cenários para vários caminhos de evolução do mercado, incluindo excesso de oferta contínuo versus eventual racionalização
Prioridades de gerenciamento de riscos:
Evite a concentração excessiva com fornecedores individuais enfrentando dificuldades financeiras
Manter alternativas qualificadas para materiais críticos
Estruture contratos com disposições apropriadas de força maior e mudança de controle Crie buffers de estoque para materiais onde o fornecimento
seja contínuo existem preocupações
Variações do mercado regional
O impacto do excesso de capacidade chinesa e das perdas da Sinopec varia significativamente entre
as regiões globais.Experiência nos mercados asiáticos:
Pressão de preços mais intensa devido à proximidade e às relações comerciais estabelecidas Maior penetração das importações chinesas nas categorias de commodities, polímeros e produtos químicos Deslocamento de produtores regionais no Japão, Coréia e Sudeste Asiático sem competitividade de custos Compensações de qualidade e serviços, pois os compradores equilibram preço versus confiabilidade que os
mercados europeus enfrentam:
Volumes substanciais de importação, apesar dos custos de envio e das barreiras comerciais Racionalização da capacidade do produtor nacional à
medida que as fábricas de alto custo fecham
Aumento da dependência das importações de produtos químicos básicos
Debates políticos sobre o apoio à produção doméstica versus a aceitação da dependência
de importações.
Os mercados norte-americanos veem:
Competiçãodireta limitada de importação chinesa devido aos custos logísticos e vantagens do etano dos EUA
Pressão indireta por meio de mercados globais referências de preços estabelecidas pelas exportações chinesas
Oportunidades para os produtores dos EUA exportarem para terceiros mercados competindo com a oferta chinesa
Opções de resposta à política governamental
As autoridades do governo chinês reconhecem dificuldades financeiras da indústria química, mas enfrentam escolhas políticas difíceis sobre abordagens de intervenção
.As possíveis respostas políticas incluem: Cotas de produção ou gerenciamento de produção limitando a quantidade de capacidade que pode operar Mandatos de consolidação que forçam fusões entre empresas químicas estatais Redução de subsídios removendo suporte que permite operações contínuas e não lucrativas. Aplicação de padrões ambientais
- apoiando as vendas internacionais para absorver o excedente de produção
Cada opção cria vencedores e perdedores entre as partes interessadas. Os limites de produção ajudam os produtores, mas podem aumentar os custos das indústrias posteriores. A consolidação cria desemprego e disrupção econômica regional. A redução de subsídios acelera o fechamento de capacidade, mas ameaça
a perda de empregos politicamente sensíveis.A abordagem mais provável envolve um ajuste gradual por meio de várias pequenas intervenções, em vez de uma reestruturação dramática. Isso prolonga o período de excesso de capacidade, mas evita as interrupções sociais e econômicas que a racionalização agressiva da capacidade criaria
.Refúgio químico especializado
Enquanto o negócio de produtos químicos básicos da Sinopec registra grandes perdas, segmentos de produtos químicos especializados com diferenciação técnica
e custos de troca de clientes mantêm uma melhor lucratividade.Segmentos especializados que mostram resiliência:
Polímeros de alto desempenho para aplicações eletrônicas, automotivas e industriais Aditivos especiais, incluindo antioxidantes, retardadores
de chama e auxiliares de processamento Materiais avançados para baterias, semicondutores e
energia renovável
. Intermediários farmacêuticos que atendem à fabricação de ingredientes ativos
Esses segmentos enfrentam menos excesso de capacidade devido às barreiras técnicas de entrada, aos cronogramas de qualificação do cliente e à inteligência proteção de propriedade. Produtores chineses, incluindo a Sinopec, enfatizam cada vez mais o desenvolvimento de produtos especiais para escapar da compressão
da margem das commodities.Para as equipes de compras, isso sugere que os fornecedores chineses podem oferecer preços competitivos e melhorar a qualidade em segmentos especializados, enquanto os produtos básicos enfrentam excesso de oferta persistente e estresse financeiro.
Contexto histórico e precedentes
Oexcesso de capacidade da indústria química da China reflete situações anteriores em aço, painéis solares e outros setores em que a expansão da capacidade apoiada pelo governo criou
uma disrupção no mercado global.Padrões comuns em todos os setores:
onda inicial de investimento impulsionada por projeções otimistas de demanda e incentivos governamentais Adições
de capacidade que excedem em muito a capacidade de absorção do mercado doméstico e de exportação
Períodos prolongados de exportações de baixo custo interrompendo os mercados globais
Conflitos comerciais e soluções impostas pelos países importadores
Eventual racionalização da capacidade após anos de perdas e pressão política O excesso de capacidade da
mais persistente do que o aço ou a energia solar:
Maior diversidade de produtos tornando a consolidação de todo o setor mais complexa
Importância estratégica da indústria química para a manufatura a jusante O domínio das
empresas estaduais reduz a pressão pela racionalização baseada no mercado
Integração da matéria-prima com o refino, dificultando o fechamento de capacidades químicas isoladas
Como seria a recuperação
se e quando os mercados químicos chineses eventualmente se reequilibrassem, vários cenários poderiam surgir, dependendo de como o ajuste ocorre
.Cenário otimista:
o
crescimento robusto da demanda decorrente da recuperação econômica absorve a capacidade em 3-5 anos
. A lucratividade retorna a níveis saudáveis, apoiando o investimento em modernização e conformidade ambiental. A
consolidação do setor cria menos concorrentes mais fortes com melhor disciplina de capital
. Os produtores chineses se tornam competitivos globalmente em custo e qualidade
Cenário
pessimista
: o fraco crescimento da demanda deixa um persistente excesso de capacidade
perdas contínuas no final da década, forçam fechamentos de capacidade e falências de empresas, incluindo entidades estatais,
seca de investimentos priva a indústria de modernização e atualização de tecnologia. A indústria
química chinesa se torna fornecedora de commodities permanentemente focada nos custos, incapaz de se mover no mercado. O resultado provável está entre esses extremos, com uma melhoria gradual em um período de 5 a
7 anos, pois a combinação de crescimento modesto da demanda e fechamentos de capacidade selecionados restaura lentamente a oferta e a demanda equilíbrio.
As estratégias de aquisição devem manter a flexibilidade de adaptação à medida que a trajetória real se torna mais clara.
O ciclo químico global mais amplo As
perdas da Sinopec ocorrem na desaceleração da indústria química global que afeta produtores em todo o mundo, não apenas
na China.Os fatores globais incluem:
fraqueza da demanda nas principais economias e setores de uso final Excesso de capacidade em etileno, polietileno e outras commodities das expansões dos EUA, Oriente Médio e China A compressão de margens afeta a lucratividade até mesmo para produtores eficientes
à medida que as cadeias de suprimentos reduziram o estoque
As empresas químicas ocidentais podem ver a recuperação da lucratividade em 2 a 3 anos, à medida que os fatores cíclicos melhoram. As empresas estatais chinesas enfrentam um período de ajuste mais longo, exigindo mudanças drásticas de política ou um longo período de estresse financeiro
.Conclusões estratégicas para compradores de produtos químicos
Aperda de 2,8 bilhões de dólares da Sinopec fornece informações valiosas para as equipes de compras
que gerenciam portfólios de produtos químicos básicos.Principais conclusões estratégicas:
O excesso de capacidade chinesa é estrutural, não cíclico, estendendo a alavancagem do comprador por anos propriedade estatal permite que os fornecedores operem com perdas. As empresas ocidentais não conseguiram sustentar disponibilidade de exportação da China persistirá mesmo em meio ao estresse financeiro doméstico. Existem compensações de qualidade e confiabilidade quando se abastecem de fornecedores com estresse financeiro Especialidade
commodities, mesmo na China
Os compradores devem abordar esse ambiente com uma perspectiva equilibrada. O excesso de capacidade cria oportunidades de economia de custos e condições comerciais favoráveis. No entanto, também apresenta riscos em relação à estabilidade financeira do fornecedor, consistência da qualidade e possíveis intervenções na política comercial
.As estratégias de aquisição mais bem-sucedidas capturarão valor de curto prazo e, ao mesmo tempo, criarão flexibilidade para se adaptar à medida que as condições do mercado eventualmente mudarem para o reequilíbrio.
Pronto para adquirir polipropileno de fornecedores globais verificados? Explore ofertas competitivas em nossa plataforma hoje mesmo.
General-Purpose Polystyrene (GPPS) CAS: 9003-53-6