Introdução
A cadeia de suprimentos de proteína vegetal hidrolisada (HVP) em 2026 está passando por uma transformação estrutural, impulsionada pela crescente demanda por sistemas de sabor à base de plantas e pela crescente complexidade da fabricação global de alimentos. Amplamente utilizado como um potenciador umami econômico em alimentos processados, o HVP se tornou um ingrediente estratégico para empresas multinacionais de alimentos que buscam consistência e escalabilidade. À medida que o mercado global se aproxima de quase USD 1,9 bilhão em 2026, com uma projeção de crescimento estável, a otimização da cadeia de suprimentos surgiu como um fator competitivo central
.Fornecimento de matéria-prima e integração agrícola
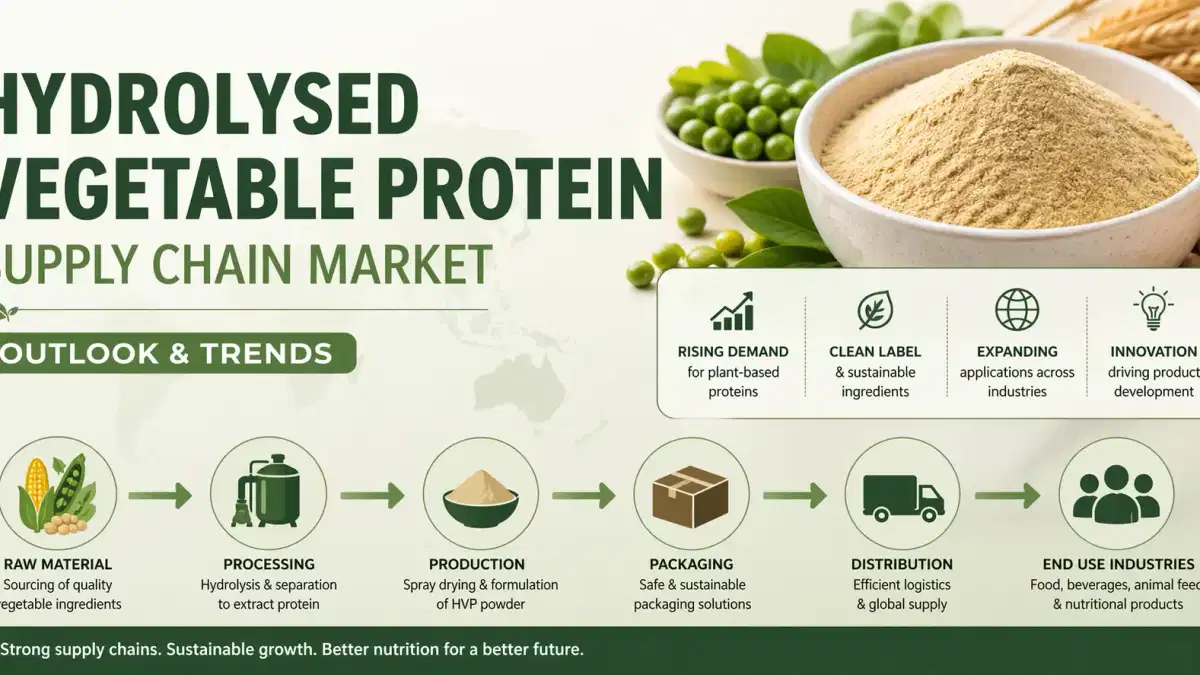
No nível inicial, a cadeia de suprimentos de HVP começa com culturas ricas em proteínas, como soja, trigo, milho e ervilha. Em 2026, os fabricantes estão cada vez mais se integrando verticalmente às instalações de processamento de oleaginosas para garantir a disponibilidade consistente de matéria-prima. Essa integração reduz a exposição à volatilidade dos preços agrícolas e, ao mesmo tempo, melhora a rastreabilidade em toda a cadeia de suprimentos
. AÁsia-Pacífico continua sendo o centro dominante de abastecimento e produção, representando cerca de um terço do consumo global devido à sua forte base agrícola e à expansão do setor de processamento de alimentos. Essa concentração regional permite que os fornecedores se beneficiem de economias de escala, embora também introduza riscos geopolíticos e logísticos que os compradores globais devem gerenciar ativamente
.Estratégias de aquisição orientadas por contratos
As compras no mercado de HVP passaram da compra à vista para acordos contratuais de longo prazo. Os grandes fabricantes de alimentos agora priorizam a estabilidade do fornecimento e a consistência das especificações em detrimento das vantagens de custo de curto prazo. Contratos cobrindo dezenas de milhares de toneladas métricas por ano se tornaram padrão, principalmente entre produtores de temperos e refeições prontas
.Essa transição reflete uma tendência mais ampla do setor em direção ao “fornecimento orientado por especificações”, em que o desempenho dos ingredientes, como consistência do sabor e conformidade com alérgenos, é rigidamente controlado. Como resultado, os relacionamentos com fornecedores estão se tornando mais estratégicos, geralmente envolvendo acordos de co-desenvolvimento e planejamento integrado em todos os ciclos de produção
.Otimização logística e centros regionais de produção
Aeficiência da cadeia de suprimentos intermediária é cada vez mais definida pela integração logística e pela proximidade das instalações de processamento. As empresas estão investindo em plantas de hidrólise co-localizadas perto de fontes de matéria-prima para minimizar os custos de transporte e reduzir
os prazos de entrega.Ao mesmo tempo, os centros regionais de produção estão evoluindo para atender às necessidades diferenciadas do mercado. Enquanto a Ásia se concentra na produção de alto volume, a Europa e a América do Norte estão se especializando em variantes premium hidrolisadas enzimaticamente, adaptadas para aplicações de rótulos limpos
e de alta pureza.Essa cadeia de suprimentos de estrutura dupla — impulsionada pelo volume na Ásia e pelo valor nos mercados ocidentais — permite que os fabricantes globais equilibrem a eficiência de custos com a inovação do produto.
Pressões regulatórias e padronização de qualidade
A regulamentação está desempenhando um papel decisivo na formação da cadeia de suprimentos a jusante. As preocupações com contaminantes como o 3-MCPD e a pressão por formulações não transgênicas e com baixo teor de sódio estão forçando os fabricantes a adotar controles de qualidade mais rígidos e investir
em tecnologias avançadas de processamento.Além disso, a transparência da rotulagem e o gerenciamento de alérgenos se tornaram critérios essenciais de aquisição. Os compradores exigem cada vez mais documentação completa e rastreabilidade, reforçando a necessidade de sistemas digitais de cadeia de suprimentos e modelos de fornecimento orientados pela conformidade. Essa mudança está transformando o HVP de um ingrediente básico em um insumo altamente especificado e regulamentado nos sistemas
alimentares globais.Conclusão
A cadeia de fornecimento de proteína vegetal hidrolisada em 2026 não é mais um simples fluxo linear de matérias-primas para produtos acabados. Em vez disso, é um ecossistema sofisticado, liderado por contratos, moldado pela integração agrícola, otimização logística e conformidade regulatória. À medida que a demanda por alimentos vegetais e de rótulo limpo continua a se expandir, as empresas que podem garantir o fornecimento confiável e, ao mesmo tempo, manter a qualidade consistente definirão a próxima fase da liderança
de mercado.Nesse cenário em evolução, distribuidores globais, como a Tradeasia International, estão posicionados como parceiros estratégicos, preenchendo lacunas de fornecimento e permitindo soluções eficientes de fornecimento transfronteiriço. Com redes fortes na Ásia, Europa e Oriente Médio, a Tradeasia apoia os fabricantes na aquisição de matéria-prima, na coordenação logística e nos requisitos de conformidade, oferecendo um caminho confiável para escalar no competitivo mercado
de HVP.Fontes
- https://www.accessnewswire.com/newsroom/en/business-and-professional-services/hydrolyzed-vegetable-protein-market-to-reach-usd-3.1-billion-by-1136654
- https://www.chemtradeasia.com/market-insights/hydrolysed-vegetable-protein-feedstock-supply-chain-market